Domain versicherungen-für-studenten.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-studenten.de um.
Sind Sie am Kauf der Domain
versicherungen-für-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-studenten.de kaufen?
Was sind die gängigsten Anwendungen für ein Kopfband?
Die gängigsten Anwendungen für ein Kopfband sind Sportarten wie Tennis, Basketball oder Laufen, um Schweiß aufzufangen und die Haare aus dem Gesicht zu halten. Es wird auch oft beim Yoga oder Pilates verwendet, um den Schweiß zu kontrollieren und die Haare zu bändigen. Ein Kopfband kann auch als modisches Accessoire getragen werden, um einen lässigen oder sportlichen Look zu vervollständigen. **
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
Ähnliche Suchbegriffe für Kopfband
Top-Angebote
Produkte zum Begriff Kopfband:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum klebt die erste Schicht nicht am Kopfband?
Die erste Schicht klebt nicht am Kopfband, um sicherzustellen, dass das Kopfband bequem auf dem Kopf sitzt und nicht unangenehm an der Haut haftet. Außerdem ermöglicht es das Abnehmen und Austauschen der ersten Schicht, um sie zu reinigen oder zu ersetzen, wenn sie verschmutzt oder abgenutzt ist. Dies erhöht die Haltbarkeit und Hygiene des Kopfbandes. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Was sind die besten Materialien für ein bequemes und rutschfestes Kopfband?
Die besten Materialien für ein bequemes und rutschfestes Kopfband sind weiche Stoffe wie Baumwolle oder Mikrofaser, die angenehm auf der Haut liegen. Elastische Materialien wie Gummi oder Silikon können ebenfalls helfen, das Kopfband an seinem Platz zu halten. Einige Kopfbänder haben auch spezielle Anti-Rutsch-Beschichtungen oder Silikonstreifen, um ein Verrutschen zu verhindern. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Top-Angebote
Produkte zum Begriff Kopfband:
-
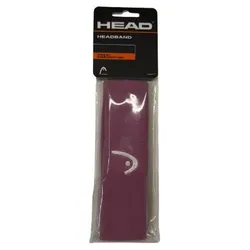
HEAD KopfbandDieses HEADBAND hält dir den Schweiß aus dem Gesicht, sodass du die wichtigen Dinge im Auge behalten kannst. Das Band ist erhältlich in acht verschiedenen Farben und besteht für die notwendige Elastizität aus 90 % Nylon und 10 % Elasthan.6,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Anwendungen für ein Kopfband?
Die gängigsten Anwendungen für ein Kopfband sind Sportarten wie Tennis, Basketball oder Laufen, um Schweiß aufzufangen und die Haare aus dem Gesicht zu halten. Es wird auch oft beim Yoga oder Pilates verwendet, um den Schweiß zu kontrollieren und die Haare zu bändigen. Ein Kopfband kann auch als modisches Accessoire getragen werden, um einen lässigen oder sportlichen Look zu vervollständigen. **
-
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
-
Warum klebt die erste Schicht nicht am Kopfband?
Die erste Schicht klebt nicht am Kopfband, um sicherzustellen, dass das Kopfband bequem auf dem Kopf sitzt und nicht unangenehm an der Haut haftet. Außerdem ermöglicht es das Abnehmen und Austauschen der ersten Schicht, um sie zu reinigen oder zu ersetzen, wenn sie verschmutzt oder abgenutzt ist. Dies erhöht die Haltbarkeit und Hygiene des Kopfbandes. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
Ähnliche Suchbegriffe für Kopfband
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die besten Materialien für ein bequemes und rutschfestes Kopfband?
Die besten Materialien für ein bequemes und rutschfestes Kopfband sind weiche Stoffe wie Baumwolle oder Mikrofaser, die angenehm auf der Haut liegen. Elastische Materialien wie Gummi oder Silikon können ebenfalls helfen, das Kopfband an seinem Platz zu halten. Einige Kopfbänder haben auch spezielle Anti-Rutsch-Beschichtungen oder Silikonstreifen, um ein Verrutschen zu verhindern. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.