Domain versicherungen-für-studenten.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-studenten.de um.
Sind Sie am Kauf der Domain
versicherungen-für-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-studenten.de kaufen?
Wie viel kostet Krankenversicherung für Freiberufler?
Wie viel die Krankenversicherung für Freiberufler kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. Es gibt verschiedene Krankenversicherungsanbieter auf dem Markt, die unterschiedliche Tarife anbieten. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können auch individuelle Zusatzleistungen oder Selbstbeteiligungen die Kosten beeinflussen. Es empfiehlt sich daher, sich von einem Versicherungsexperten beraten zu lassen, um die passende Krankenversicherung für Freiberufler zu finden. **
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **

Ähnliche Suchbegriffe für Freiberufler
Top-Angebote
Produkte zum Begriff Freiberufler:
-
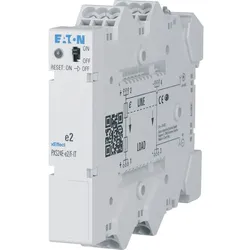
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
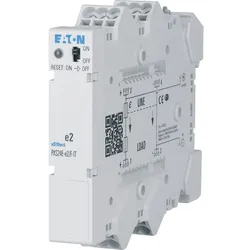
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
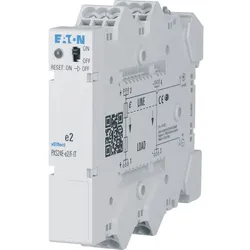
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungen sind für Selbstständige und Freiberufler empfehlenswert? Was sind wichtige Faktoren bei der Auswahl einer Haftpflichtversicherung für Gewerbetreibende?
Für Selbstständige und Freiberufler sind Berufshaftpflichtversicherung, Betriebshaftpflichtversicherung und Krankenversicherung empfehlenswert. Wichtige Faktoren bei der Auswahl einer Haftpflichtversicherung sind die Höhe der Deckungssumme, der Leistungsumfang und die individuellen Risiken des Gewerbetreibenden. Es ist wichtig, sich von einem Versicherungsexperten beraten zu lassen, um die passende Haftpflichtversicherung für das jeweilige Gewerbe zu finden. **
-
Welche Arten von Versicherungen sind für Selbständige und Freiberufler am wichtigsten?
Für Selbständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Krankenversicherung wichtig. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die Betriebshaftpflichtversicherung vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, und die Krankenversicherung sichert die Gesundheitsversorgung ab. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
Top-Angebote
Produkte zum Begriff Freiberufler:
-
Baagl Etue Darkness für StudentenSchlampermäppchen - für Jungen und Mädchen ab 10 Jahren, freie Anordnung, eingeschossig, mit Schlaufe, Durchmesser: 22,5 cm Dank der praktischen Schlaufe lässt sich das Etui leicht transportieren und aufhängen. Das Etui enthält keine Ausstattung, daher kann es mit Hilfsmitteln Ihrer Wahl ergänzt werden. Es eignet sich für7,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Krankenversicherung für Freiberufler?
Wie viel die Krankenversicherung für Freiberufler kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. Es gibt verschiedene Krankenversicherungsanbieter auf dem Markt, die unterschiedliche Tarife anbieten. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können auch individuelle Zusatzleistungen oder Selbstbeteiligungen die Kosten beeinflussen. Es empfiehlt sich daher, sich von einem Versicherungsexperten beraten zu lassen, um die passende Krankenversicherung für Freiberufler zu finden. **
-
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
-
Welche Arten von Versicherungen sind für Selbstständige und Freiberufler empfehlenswert? Was sind wichtige Faktoren bei der Auswahl einer Haftpflichtversicherung für Gewerbetreibende?
Für Selbstständige und Freiberufler sind Berufshaftpflichtversicherung, Betriebshaftpflichtversicherung und Krankenversicherung empfehlenswert. Wichtige Faktoren bei der Auswahl einer Haftpflichtversicherung sind die Höhe der Deckungssumme, der Leistungsumfang und die individuellen Risiken des Gewerbetreibenden. Es ist wichtig, sich von einem Versicherungsexperten beraten zu lassen, um die passende Haftpflichtversicherung für das jeweilige Gewerbe zu finden. **
-
Welche Arten von Versicherungen sind für Selbständige und Freiberufler am wichtigsten?
Für Selbständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Krankenversicherung wichtig. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die Betriebshaftpflichtversicherung vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, und die Krankenversicherung sichert die Gesundheitsversorgung ab. **
Ähnliche Suchbegriffe für Freiberufler
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sammet, Steffi: Freiberufler für DummiesFreiberufler für Dummies , Wer freiberuflich arbeiten will, hat plötzlich viele Fragen: Ist Selbstständigkeit überhaupt das richtige für mich? Welche Formalitäten muss ich beachten? Muss ich eine Buchhaltung führen? Wie komme ich an Aufträge? Wie positioniere ich mich am Markt? Dieses Buch gibt einen wunderbaren Überblick über all das, was Sie als Freiberufler wissen müssen, egal ob Sie ein klassischer Freiberufler, ein 450-Euro-Jobber, ein Ein-Mann-Unternehmer oder ein Freelancer sind. Hilfreiche Checklisten zum Buch sind als Download verfügbar. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20230906, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Sammet, Steffi~Schwartz, Stefan, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 304, Themenüberschrift: HEALTH & FITNESS / Mental Health, Keyword: Arbeitsplatz; Businessplan; Honorar; Projektmanagement; Ratgeber Wirtschaft; Steuern; Wettbewerb; Wirtschaft u. Management, Fachschema: Beruf / Freie Berufe~Freiberufe - Freiberuflich - Freiberufler~Beruf / Karriere~Karriere~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 234, Breite: 175, Höhe: 21, Gewicht: 559, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.