Domain versicherungen-für-studenten.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-studenten.de um.
Sind Sie am Kauf der Domain
versicherungen-für-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-studenten.de kaufen?
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **

Ähnliche Suchbegriffe für Alkoholgehalt
Top-Angebote
Produkte zum Begriff Alkoholgehalt:
-
Baagl Etue Darkness für StudentenSchlampermäppchen - für Jungen und Mädchen ab 10 Jahren, freie Anordnung, eingeschossig, mit Schlaufe, Durchmesser: 22,5 cm Dank der praktischen Schlaufe lässt sich das Etui leicht transportieren und aufhängen. Das Etui enthält keine Ausstattung, daher kann es mit Hilfsmitteln Ihrer Wahl ergänzt werden. Es eignet sich für7,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
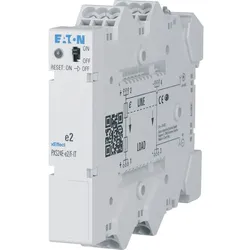
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
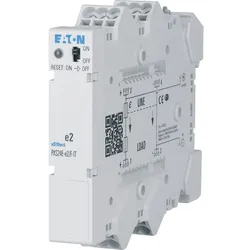
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie wird Alkoholgehalt berechnet?
Der Alkoholgehalt in einem Getränk wird in der Regel durch Messung des prozentualen Anteils von reinem Alkohol am Gesamtvolumen des Getränks bestimmt. Dies kann durch verschiedene Methoden wie Destillation oder spezielle Messgeräte erfolgen. In der Regel wird der Alkoholgehalt in Volumenprozent angegeben, wobei 100 ml des Getränks eine bestimmte Menge an reinem Alkohol enthalten. Die genaue Berechnung des Alkoholgehalts kann je nach Land und Gesetzgebung variieren, aber im Allgemeinen ist es wichtig, den Alkoholgehalt korrekt zu bestimmen, um die richtige Dosierung und den sicheren Konsum zu gewährleisten. **
-
Wie lautet der Alkoholgehalt?
Der Alkoholgehalt variiert je nach Getränk. Bei Bier liegt der Alkoholgehalt in der Regel zwischen 4-6%, bei Wein zwischen 10-14% und bei Spirituosen kann der Alkoholgehalt bis zu 40% oder mehr betragen. Es ist wichtig, den Alkoholgehalt eines Getränks zu kennen, um den Konsum verantwortungsvoll zu steuern. **


Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Wie wird der Alkoholgehalt angegeben?
Der Alkoholgehalt wird in der Regel in Volumenprozent (Vol.-%) angegeben, was den Anteil des reinen Alkohols am Gesamtvolumen des Getränks angibt. Dies bedeutet, dass beispielsweise ein Getränk mit einem Alkoholgehalt von 10 Vol.-% 10 Volumenprozent reinen Alkohol enthält. In einigen Ländern wird der Alkoholgehalt auch in Gewichtsprozent (Gew.-%) angegeben, was den Anteil des reinen Alkohols am Gesamtgewicht des Getränks angibt. Es ist wichtig, den Alkoholgehalt zu kennen, da er Auswirkungen auf den Geschmack, die Wirkung und die Verträglichkeit des Getränks haben kann. Es ist auch gesetzlich vorgeschrieben, den Alkoholgehalt auf alkoholischen Getränken anzugeben, um Verbraucher über den Inhalt zu informieren. **
Top-Angebote
Produkte zum Begriff Alkoholgehalt:
-
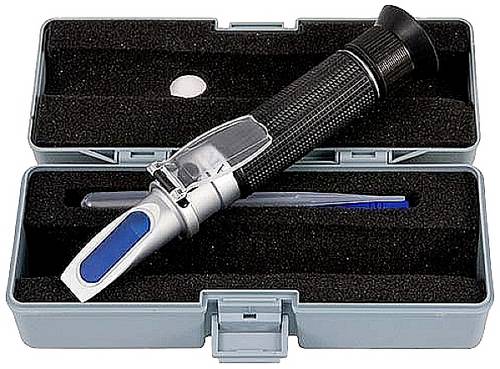
PCE Instruments PCE-Alk Alkoholgehalt RefraktometerMessgerät zur Bestimmung vom Alkoholgehalt in Volumen-Prozent Mit diesem Messgerät können Sie schnell und genau den Alkoholgehalt bestimmen. So kommt das Refraktometer zur Messung vom Alkoholgehalt in alkoholischen Lösungen oder reinen Alkoholen aller Art zum Einsatz (z.B. klarer Korn). Bitte beachten Sie, dass bei der Messung von z.B. Weizenbier o. Rotwein eine sehr deutliche Verfälschung des Messwertes bedingt durch die Beeinflussung des Brechungsindex durch die Trübstoffe kommt.76,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Baagl Etue Darkness für StudentenSchlampermäppchen - für Jungen und Mädchen ab 10 Jahren, freie Anordnung, eingeschossig, mit Schlaufe, Durchmesser: 22,5 cm Dank der praktischen Schlaufe lässt sich das Etui leicht transportieren und aufhängen. Das Etui enthält keine Ausstattung, daher kann es mit Hilfsmitteln Ihrer Wahl ergänzt werden. Es eignet sich für7,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Alkoholgehalt
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Alkoholgehalt berechnet?
Der Alkoholgehalt in einem Getränk wird in der Regel durch Messung des prozentualen Anteils von reinem Alkohol am Gesamtvolumen des Getränks bestimmt. Dies kann durch verschiedene Methoden wie Destillation oder spezielle Messgeräte erfolgen. In der Regel wird der Alkoholgehalt in Volumenprozent angegeben, wobei 100 ml des Getränks eine bestimmte Menge an reinem Alkohol enthalten. Die genaue Berechnung des Alkoholgehalts kann je nach Land und Gesetzgebung variieren, aber im Allgemeinen ist es wichtig, den Alkoholgehalt korrekt zu bestimmen, um die richtige Dosierung und den sicheren Konsum zu gewährleisten. **
-
Wie lautet der Alkoholgehalt?
Der Alkoholgehalt variiert je nach Getränk. Bei Bier liegt der Alkoholgehalt in der Regel zwischen 4-6%, bei Wein zwischen 10-14% und bei Spirituosen kann der Alkoholgehalt bis zu 40% oder mehr betragen. Es ist wichtig, den Alkoholgehalt eines Getränks zu kennen, um den Konsum verantwortungsvoll zu steuern. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Wie wird der Alkoholgehalt angegeben?
Der Alkoholgehalt wird in der Regel in Volumenprozent (Vol.-%) angegeben, was den Anteil des reinen Alkohols am Gesamtvolumen des Getränks angibt. Dies bedeutet, dass beispielsweise ein Getränk mit einem Alkoholgehalt von 10 Vol.-% 10 Volumenprozent reinen Alkohol enthält. In einigen Ländern wird der Alkoholgehalt auch in Gewichtsprozent (Gew.-%) angegeben, was den Anteil des reinen Alkohols am Gesamtgewicht des Getränks angibt. Es ist wichtig, den Alkoholgehalt zu kennen, da er Auswirkungen auf den Geschmack, die Wirkung und die Verträglichkeit des Getränks haben kann. Es ist auch gesetzlich vorgeschrieben, den Alkoholgehalt auf alkoholischen Getränken anzugeben, um Verbraucher über den Inhalt zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.