Domain versicherungen-für-studenten.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-studenten.de um.
Sind Sie am Kauf der Domain
versicherungen-für-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-studenten.de kaufen?
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **


Ähnliche Suchbegriffe für Suppositorium
Top-Angebote
Produkte zum Begriff Suppositorium:
-
Pinikehl Suppositorium D4Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Pinikehl Suppositorium D4 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,58 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wala Aconitum/China compositus Suppositorium für KinderAnwendungsgebiet von Aconitum/China compositus Suppositorium für KinderWALA Aconitum/China comp., Suppositorien für Kinder senken bei grippalen Infekten das Fieber sanft und stärken die körpereigenen Abwehrkräfte.Wirkungsweise von Aconitum/China compositus Suppositorium für KinderRegulieren sanft das Fieber zu senken, ohne die durch den Infekt hervorgerufene Abwehrreaktion zu unterdrückenUnterstützen die AbwehrkräfteNaturheilkundliche „Fieberzäpfchen“Für Säuglinge und Kinder unter 7 JahrenWirkstoffe / Inhaltsstoffe / ZutatenAconitum/China compositus Suppositorium für Kinder enthält:1 Zäpfchen zu 1 g:Wirkstoffe:Aconitum napellus e tubere ferm 33c Dil. D2 (HAB, Vs. 33c) 1 mgBryonia cretica ferm 33b Dil. D2 1 mgCinchona succirubra e cortice ferm 35b Dil. D1 (HAB, Vs. 35b) 1 mgEucalyptus globulus e foliis ferm 33d Dil. D1 (HAB, Vs. 33d) 1 mgEupatorium cannabinum ex herba ferm 33c Dil. D1 (HAB, Vs. 33c) 1 mg(Die Wirkstoffe 1 und 2 werden über die vorletzte Stufe und alle Wirkstoffe über die letzte Stufe gemeinsam potenziert.)Sonstige Bestandteile:Hartfett, Honig.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Aconitum/China compositus Suppositorium für Kinder:Soweit nicht anders verordnet, gilt für Säuglinge und Kinder unter 7 Jahren: 1- bis 2-mal täglich 1 Zäpfchen in den Mastdarm einführen.EinnahmeZum Einführen in den Mastdarm.PatientenhinweiseVorsichtsmaßnahmen für die Anwendung und Warnhinweise:Die Anwendung bei Säuglingen sollte nur nach vorausgehender ärztlicher Diagnostik erfolgen. Bei einem Kind unter 3 Monaten sollten Sie ab einer Körpertemperatur von 38,5°C noch am selben Tag den Arzt aufsuchen, bei einem älteren Kind, wenn das Fieber länger als 3 Tage andauert. Auch bei Auftreten weiterer Krankheitszeichen wie Hautausschlag, sowie anhaltenden, unklaren oder neu auftretenden Beschwerden sollte ein7,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
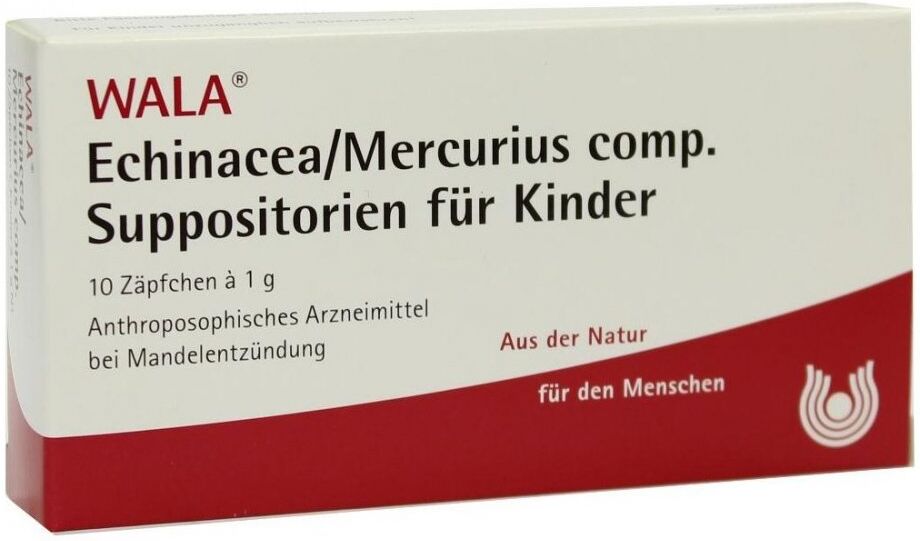
Wala Echinacea/merc. Comp. Suppositorium Kdr.Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacea/merc. Comp. Suppositorium Kdr. sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.7,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SANUM-KEHLBECK GmbH & Co. KG Mucokehl Suppositorium D3 03206713Anwendungsgebiet von Mucokehl Suppositorium D3Mucokehl Suppositorium D3 ist ein registriertes homöopathisches Arzneimittel, daher ohne Angabe einertherapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenMucokehl Suppositorium D3 enthält: 1 Zäpfchen enthält:Wirkstoff: 0,2 g Mucor racemosus e volumine mycelii (lyophil., steril.) Trit. D3 (HAB, Vorschrift 6).Sonstige Bestandteile: HartfettGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das Präparat darf nicht angewendet werden bei: - bekannter Überempfindlichkeit gegenüber Schimmelpilzen (Mucor racemosus) - Autoimmunerkrankungen - Kindern unter 12 Jahren - Schwangeren und Stillenden DosierungAnwendungsempfehlung von Mucokehl Suppositorium D3: Soweit nicht anders verordnet führen Erwachsene und Jugendliche ab 12 Jahren einmal täglich1 Zäpfchen vor dem Schlafengehen in den After ein.Nach längstens 4 Wochen Therapiedauer sollte MUCOKEHL® D3 abgesetzt werden. Auchhomöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet /eingenommen werden. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zureduzierenHinweiseDie Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Mucokehl Suppositorium D3 sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **


Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff Suppositorium:
-
Mucokehl Suppositorium D3Anwendungsgebiet von Mucokehl Suppositorium D3Mucokehl Suppositorium D3 ist ein registriertes homöopathisches Arzneimittel, daher ohne Angabe einertherapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenMucokehl Suppositorium D3 enthält: 1 Zäpfchen enthält:Wirkstoff: 0,2 g Mucor racemosus e volumine mycelii (lyophil., steril.) Trit. D3 (HAB, Vorschrift 6).Sonstige Bestandteile: HartfettGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das Präparat darf nicht angewendet werden bei: - bekannter Überempfindlichkeit gegenüber Schimmelpilzen (Mucor racemosus) - Autoimmunerkrankungen - Kindern unter 12 Jahren - Schwangeren und Stillenden DosierungAnwendungsempfehlung von Mucokehl Suppositorium D3: Soweit nicht anders verordnet führen Erwachsene und Jugendliche ab 12 Jahren einmal täglich1 Zäpfchen vor dem Schlafengehen in den After ein.Nach längstens 4 Wochen Therapiedauer sollte MUCOKEHL® D3 abgesetzt werden. Auchhomöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet /eingenommen werden. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zureduzierenHinweiseDie Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Mucokehl Suppositorium D3 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pefrakehl Suppositorium D3Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Pefrakehl Suppositorium D3 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pinikehl Suppositorium D4Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Pinikehl Suppositorium D4 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,58 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wala Aconitum/China compositus Suppositorium für KinderAnwendungsgebiet von Aconitum/China compositus Suppositorium für KinderWALA Aconitum/China comp., Suppositorien für Kinder senken bei grippalen Infekten das Fieber sanft und stärken die körpereigenen Abwehrkräfte.Wirkungsweise von Aconitum/China compositus Suppositorium für KinderRegulieren sanft das Fieber zu senken, ohne die durch den Infekt hervorgerufene Abwehrreaktion zu unterdrückenUnterstützen die AbwehrkräfteNaturheilkundliche „Fieberzäpfchen“Für Säuglinge und Kinder unter 7 JahrenWirkstoffe / Inhaltsstoffe / ZutatenAconitum/China compositus Suppositorium für Kinder enthält:1 Zäpfchen zu 1 g:Wirkstoffe:Aconitum napellus e tubere ferm 33c Dil. D2 (HAB, Vs. 33c) 1 mgBryonia cretica ferm 33b Dil. D2 1 mgCinchona succirubra e cortice ferm 35b Dil. D1 (HAB, Vs. 35b) 1 mgEucalyptus globulus e foliis ferm 33d Dil. D1 (HAB, Vs. 33d) 1 mgEupatorium cannabinum ex herba ferm 33c Dil. D1 (HAB, Vs. 33c) 1 mg(Die Wirkstoffe 1 und 2 werden über die vorletzte Stufe und alle Wirkstoffe über die letzte Stufe gemeinsam potenziert.)Sonstige Bestandteile:Hartfett, Honig.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Aconitum/China compositus Suppositorium für Kinder:Soweit nicht anders verordnet, gilt für Säuglinge und Kinder unter 7 Jahren: 1- bis 2-mal täglich 1 Zäpfchen in den Mastdarm einführen.EinnahmeZum Einführen in den Mastdarm.PatientenhinweiseVorsichtsmaßnahmen für die Anwendung und Warnhinweise:Die Anwendung bei Säuglingen sollte nur nach vorausgehender ärztlicher Diagnostik erfolgen. Bei einem Kind unter 3 Monaten sollten Sie ab einer Körpertemperatur von 38,5°C noch am selben Tag den Arzt aufsuchen, bei einem älteren Kind, wenn das Fieber länger als 3 Tage andauert. Auch bei Auftreten weiterer Krankheitszeichen wie Hautausschlag, sowie anhaltenden, unklaren oder neu auftretenden Beschwerden sollte ein7,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Suppositorium
-
Wala Echinacea/merc. Comp. Suppositorium Kdr.Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacea/merc. Comp. Suppositorium Kdr. sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.7,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SANUM-KEHLBECK GmbH & Co. KG Mucokehl Suppositorium D3 03206713Anwendungsgebiet von Mucokehl Suppositorium D3Mucokehl Suppositorium D3 ist ein registriertes homöopathisches Arzneimittel, daher ohne Angabe einertherapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenMucokehl Suppositorium D3 enthält: 1 Zäpfchen enthält:Wirkstoff: 0,2 g Mucor racemosus e volumine mycelii (lyophil., steril.) Trit. D3 (HAB, Vorschrift 6).Sonstige Bestandteile: HartfettGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das Präparat darf nicht angewendet werden bei: - bekannter Überempfindlichkeit gegenüber Schimmelpilzen (Mucor racemosus) - Autoimmunerkrankungen - Kindern unter 12 Jahren - Schwangeren und Stillenden DosierungAnwendungsempfehlung von Mucokehl Suppositorium D3: Soweit nicht anders verordnet führen Erwachsene und Jugendliche ab 12 Jahren einmal täglich1 Zäpfchen vor dem Schlafengehen in den After ein.Nach längstens 4 Wochen Therapiedauer sollte MUCOKEHL® D3 abgesetzt werden. Auchhomöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet /eingenommen werden. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zureduzierenHinweiseDie Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Mucokehl Suppositorium D3 sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.