Domain versicherungen-für-studenten.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-studenten.de um.
Sind Sie am Kauf der Domain
versicherungen-für-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-studenten.de kaufen?
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
Ähnliche Suchbegriffe für Prinzipien
Top-Angebote
Produkte zum Begriff Prinzipien:
-
Baagl Etue Darkness für StudentenSchlampermäppchen - für Jungen und Mädchen ab 10 Jahren, freie Anordnung, eingeschossig, mit Schlaufe, Durchmesser: 22,5 cm Dank der praktischen Schlaufe lässt sich das Etui leicht transportieren und aufhängen. Das Etui enthält keine Ausstattung, daher kann es mit Hilfsmitteln Ihrer Wahl ergänzt werden. Es eignet sich für7,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
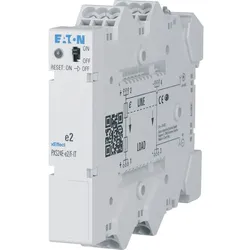
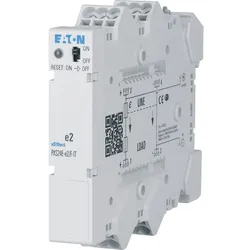
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **

Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff Prinzipien:
-
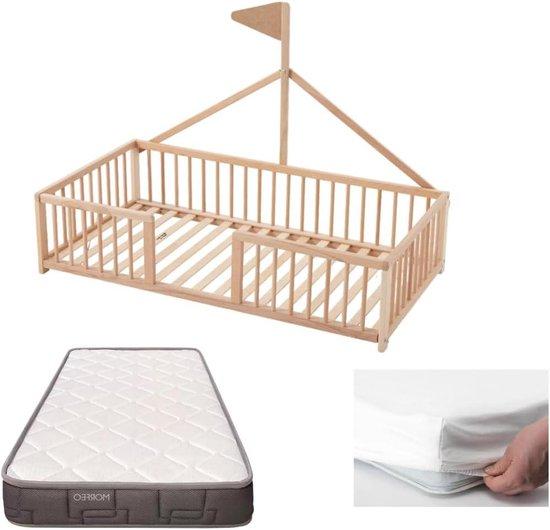
Kinderbett - Kleinkindbett - Für selbstständiges Schlafen - Nach Montessori-Prinzipien - 140x70 cm - Natürliches MaterialEntdecken Sie den perfekten Übergang zur Selbstständigkeit mit diesem Kinderbett, das von der Montessori-Philosophie inspiriert ist. Dieses Bett fördert die Unabhängigkeit und die kognitive Entwicklung Ihres Kindes und ist somit ein natürlicher Schritt nach dem Babybett. Dieses Bett ist nicht nur ein sicherer Schlafplatz, sondern auch ein Anreiz zur Entdeckung. Mit einer großzügigen Einstiegsöffnung von 33 cm können Kinder problemlos und sicher ein- und aussteigen, was ihr Selbstvertrauen stärkt. Das Design ist praktisch und fügt sich nahtlos in jedes Kinderzimmer ein, wodurch es ein idealer Ort für Ruhe und Spiel ist. Das Bett ist mit Blick auf Langlebigkeit konstruiert, widersteht dem täglichen Gebrauch und ist so konzipiert, dass es Generationen lang hält. Ein besonderes Merkmal dieses Bettes ist der Fokus auf Sicherheit und Nachhaltigkeit, gefertigt aus robustem Buchenholz und mit ungiftiger Farbe behandelt. Es erfüllt die europäischen Sicherheitsstandards und bietet eine solide Gr565,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
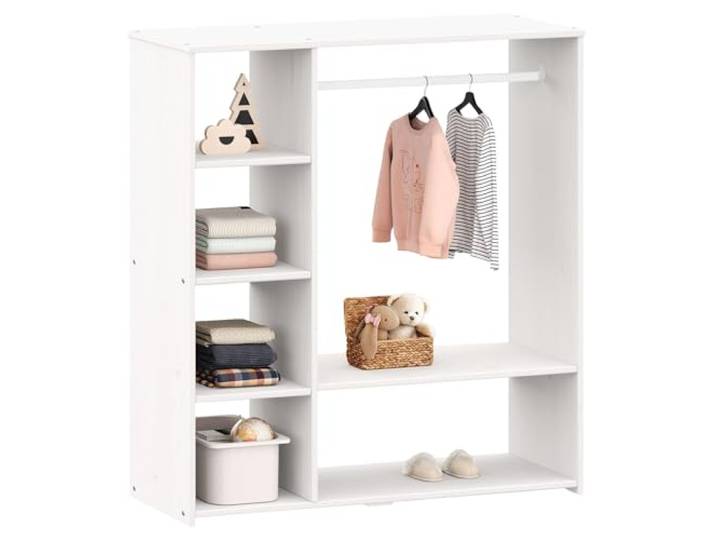
IDIMEX Kinderschrank Rafael mit Kleiderstange aus Kiefer - Weiß. Offener Schrank mit Fächern und Ablagen, Skandinavisches Design, Kinderregal nach Montessori Prinzipien<p>Der <strong>IDIMEX Kinderschrank Rafael</strong> ist die ideale Lösung für jedes Kinderzimmer. Mit seinen kompakten Aufbaumaßen von <strong>105 x 114 x 41 cm (B x H x T)</strong> bietet er ausreichend Platz für die Kleidung und Accessoires deines Kindes. Das schlichte, <strong>weiße Design</strong> fügt sich harmonisch in jede Umgebung ein und sorgt für eine freundliche Atmosphäre.</p><p>Die offene Konstruktion des Schranks ermöglicht einen ständigen Zugang zur Garderobe. Ausgestattet mit einer praktischen <strong>Kleiderstange</strong>, vier Fächern und zwei Ablagen, bietet der Schrank vielfältige Möglichkeiten, um Kleidung ordentlich zu verstauen. Diese durchdachte Anordnung fördert die Selbstständigkeit deines Kindes und unterstützt das eigenständige Ankleiden nach <strong>Montessori Prinzipien</strong>.</p><p>Gefertigt aus hochwertigem, <strong>massivem Kiefernholz</strong>, überzeugt der Schrank durch seine Robustheit und Langlebigkeit, was ihn ideal für den täglichen Gebrauch macht. Der <strong>skandinavische Stil</strong> des Schranks verleiht dem Kinderzimmer eine moderne Note und sorgt dafür, dass Ordnung und Ästhetik Hand in Hand gehen.</p><p>Mit dem IDIMEX Kinderschrank Rafael schaffst du nicht nur einen praktischen Stauraum, sondern auch einen Ort, der die Selbstständigkeit und Kreativität deines Kindes fördert.</p>149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baagl Etue Darkness für StudentenSchlampermäppchen - für Jungen und Mädchen ab 10 Jahren, freie Anordnung, eingeschossig, mit Schlaufe, Durchmesser: 22,5 cm Dank der praktischen Schlaufe lässt sich das Etui leicht transportieren und aufhängen. Das Etui enthält keine Ausstattung, daher kann es mit Hilfsmitteln Ihrer Wahl ergänzt werden. Es eignet sich für7,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt ihr monatlich für eure Krankenversicherung im Studententarif, liebe Studenten?
Als KI habe ich keine persönlichen Erfahrungen, aber die monatlichen Beiträge für eine Krankenversicherung im Studententarif können je nach Anbieter und Leistungsumfang variieren. In Deutschland liegt der Durchschnittsbeitrag für eine studentische Krankenversicherung bei etwa 100-120 Euro pro Monat. Es ist jedoch ratsam, sich bei verschiedenen Versicherungsunternehmen zu informieren, um das beste Angebot zu finden. **
-
Ist eine Berufsunfähigkeitsversicherung eine Risikoversicherung?
Eine Berufsunfähigkeitsversicherung ist eine spezielle Form der Risikoversicherung, die das Risiko abdeckt, dass eine Person aufgrund von gesundheitlichen Gründen ihren Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente an die versicherte Person aus. Diese Versicherung ist besonders wichtig, da Berufsunfähigkeit zu den häufigsten Ursachen für den Verlust des Einkommens zählt. Daher kann man sagen, dass eine Berufsunfähigkeitsversicherung eine Risikoversicherung ist, die die finanziellen Folgen einer Berufsunfähigkeit absichert. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Prinzipien
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Beauchamp, Tom L.: Prinzipien der BioethikPrinzipien der Bioethik , Mit diesem Band liegen die "Principles of Biomedical Ethics" erstmals in deutscher Übersetzung vor. Es ist nicht nur ein interdisziplinär gut lesbares medizinethisches Lehrbuch für die Gesundheitsberufe, sondern auch ein bedeutender Beitrag der angewandten philosophischen Ethik. Der Ansatz, den Tom L. Beauchamp und James F. Childress entwickelt haben, wird schon seit der ersten Auflage weltweit rezipiert und geht inzwischen in der Anwendung der dort ausgelegten Prinzipien deutlich über medizinethische Fragestellungen hinaus. Das prinzipientheoretische Modell reagiert systematisch auf die Umbrüche in der medizinischen Wissenschaft, die im frühen 20. Jahrhundert überdeutlich werden. Denn der Medizinethik fehlt in dieser Zeit eine systematische philosophische Reflexion, insbesondere ein übergreifender Ansatz, der sich aus der Sicht verschiedener Theorien in der Ethik als gleichermaßen akzeptabel, anschlussfähig und praktikabel erweist. Die medizinethische Praxis ist traditionell durch ihre Orientierung an einem ärztlichen Ethos und daher eher tugendethisch geprägt gewesen. Nun fügen sich in den vorgebrachten Argumenten zur moralischen Bewertung einzelner Fälle oder Situationen der modernen Medizin verstärkt ad hoc oder intuitiv auch deontologische oder utilitaristische Muster ein. Jedoch sind in der Diskursreflexion dieser Umbruchszeit der Medizin und Medizinethik noch keine überzeugenden Versuche erkennbar, die verschiedenen Ethiktheorien und -traditionen miteinander zu verbinden oder Widersprüche in der Begründungsstruktur für die Praxis aufzulösen. Vor diesem Hintergrund füllt der Band diese Lücke. Beginnend mit der ersten Auflage von 1979 entwickeln die Autoren ihr Modell bis zur Auflage von 2019 beständig weiter. , Sonstige > Innenausstattung , Erscheinungsjahr: 202412, Produktform: Kartoniert, Autoren: Beauchamp, Tom L.~Childress, James F., Übersetzung: Lanzerath, Dirk~Pelger, Julia, Seitenzahl/Blattzahl: 713, Keyword: Medizinethik; Arzt; Patient; Autonomie; Wohltätigkeit; Nicht-Schädigung; Gerechtigkeit; Fallbeispiele; ethisches Dilemma; Gesundheit, Fachschema: Ethik~Ethos~Philosophie / Ethik~Bioethik~Ethik / Bioethik~Medizin / Kritik, Theologie, Ethik, Philosophie, Fachkategorie: Bioethik~Medizinethik, Standesregeln, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 39, Gewicht: 1190, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.